
【旅遊保險邊間好?】 揀旅遊保必睇10大細節!LALA CASH教你避開中伏位
準備出國旅行?坊間旅遊保險產品眾多,到底旅遊保險邊間好?LALA CASH為你拆解2026年買旅遊保險必看的10大隱藏細節,涵蓋航班延誤理賠、行李賠償、高危活動及信用卡限制,助你精明避開中伏位!
1. 信用卡旅遊保險限制:小心免費保障未達標
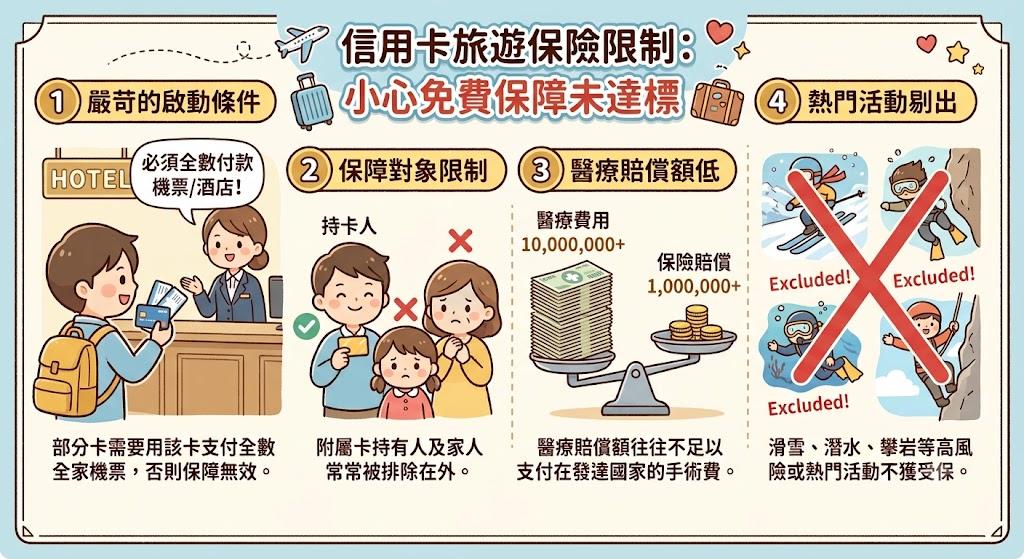
不少人為了慳錢,依賴高級信用卡贈送的旅遊保。不過,這類免費計劃通常伴隨著嚴苛的啟動條件(例如必須以該卡全數支付機票或酒店費用),且多數只保障持卡人,同行親屬未必受保。更致命的是,其醫療賠償額往往偏低,且容易將滑雪等熱門活動剔出受保範圍,這正是最大的信用卡旅遊保險限制,一旦發生意外,賠償金額可能只是杯水車薪。
2. 全年旅遊保險比較 VS 單次計劃
在進行全年旅遊保險比較時,最直接的考量是外遊頻率。如果你每年只會進行一至兩次短途旅行,單次旅遊保險的性價比最高,可針對每次的目的地靈活調整保障。相反,若你一年出國三次或以上,全年旅遊保險不僅平均每次保費更划算,還能省卻每次投保的麻煩。唯獨要留意,全年保單每次旅程一般設有 90 日上限。
3. 因應目的地對症下藥:日本與歐美保額大不同
雖然醫療開支的保障額是重中之重,但不需要盲目追求最高金額。不過,若你準備飛往北美或是前往歐洲等醫療收費極高的國家,隨便一項急症手術都可能高達數十萬甚至過百萬,此時便必須選擇保額達 200 萬或以上的計劃。此外,務必確認保單包含無上限的緊急醫療撤離服務。
4. 旅遊保險航班延誤理賠:認清理賠時數與原因
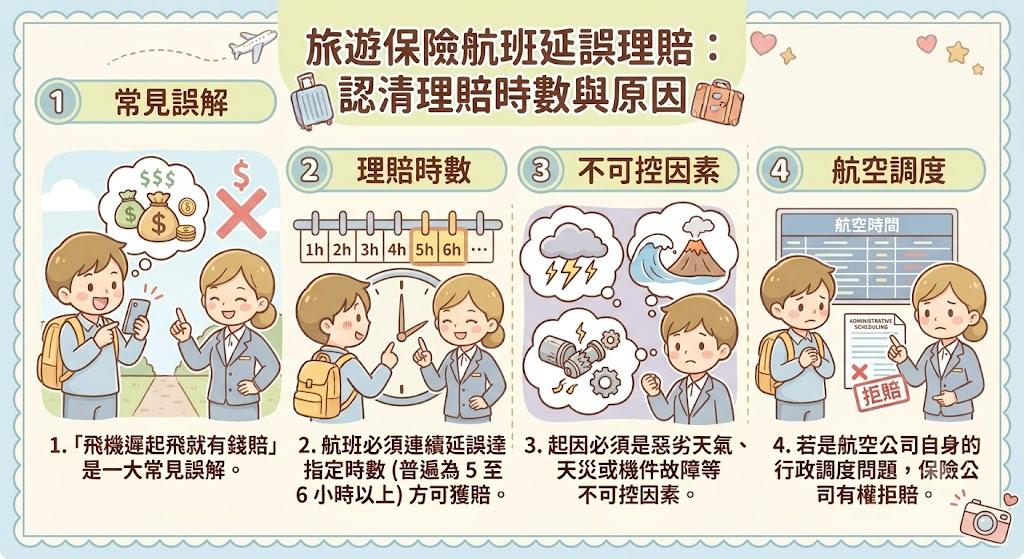
「飛機遲起飛就有錢賠」是一大常見誤解。大部分旅遊保險航班延誤理賠條款均訂明,航班必須連續延誤達指定時數(普遍為 5 至 6 小時以上)方可獲賠。而且,起因必須是惡劣天氣、天災或機件故障等不可控因素;若是航空公司自身的行政調度問題,保險公司有權拒賠。
5. 行李延誤旅遊保險賠償:提防「折舊率」與「單件上限」
行李箱損壞或名牌財物遺失,理賠時會先扣除物品的折舊價值,並且每張保單對「每件/每套」物品都設有嚴格的最高賠償額。至於行李延誤旅遊保險賠償,保障原意是讓你購買應急的個人必需品,而非提供購物基金。貴重物品還是建議隨身攜帶最為上策。
6. 高危活動魔鬼細節:滑雪、潛水與馬拉松未必保
打算在外地挑戰刺激活動?普通保單通常只涵蓋業餘性質的運動,並附帶限制:
-
潛水旅遊保險限制: 一般只保休閒水肺潛水,並有水深限制(如 30 至 40 米內),超越限制或未持有相關潛水牌照者不獲保障。
-
滑雪旅遊保險: 常被歸類為高危冬季運動,很多時需要額外加購特定附加保障才能受保。
-
馬拉松旅遊保險: 幾乎所有涉及競賽性質或可獲取獎金的體育賽事都會被列為「不受保項目 」。
7. 隱藏的旅遊保險自負額 / 旅遊保險墊底費
投保前必須細閱條款,查看是否設有旅遊保險自負額(又稱旅遊保險墊底費),即索償時需自行承擔的扣減金額。現今許多優質計劃在醫療及意外項目已做到「零墊底費」,但部分平價保單或信用卡保險仍會保留此條款。
8. 出發後補買旅遊保險可以嗎?
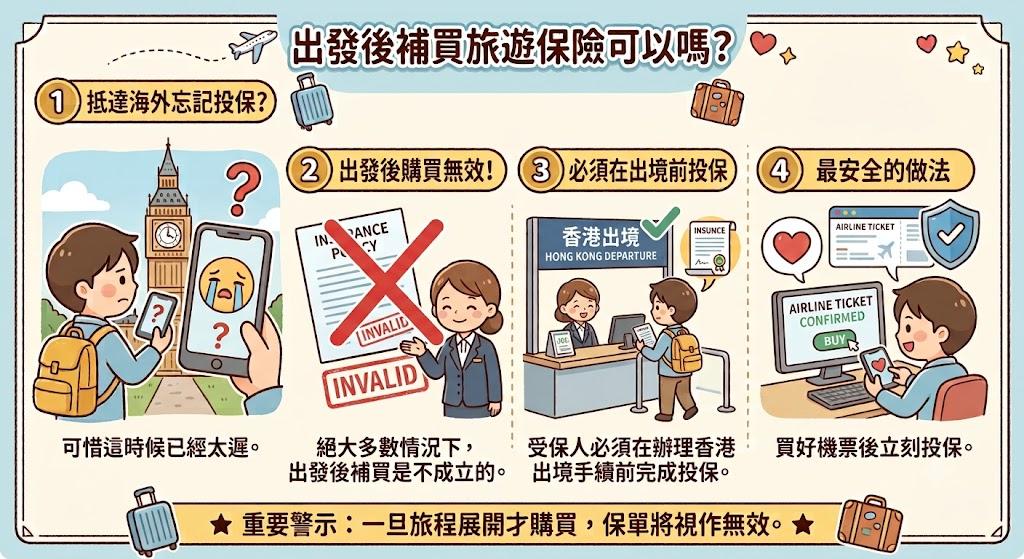
抵達海外才發現忘記買保險?可惜這時候已經太遲。絕大多數情況下,出發後補買旅遊保險是不成立的。受保人必須在辦理香港出境手續前完成投保。一旦旅程展開才購買,保單將視作無效,最安全的做法是買好機票後立刻投保。
9. 誠實申報已有病歷
絕大部分的標準保單均不承保「已有病症」。無論是高血壓、糖尿病,還是出發前已出現病徵但未就醫的狀況,只要在旅途中舊病復發,保單一概不負責。長期病患者切勿隱瞞病歷,建議尋找涵蓋慢性疾病的特定產品。
10. 把握索償黃金期與齊備文件
意外發生後,時間就是關鍵。受保人通常必須在返港後 30 天內提交索償申請。財物失竊需於 24 小時內向當地警方報案,並索取報案紙;醫療費用需醫生證明正本;行程延誤則需航空公司官方證明。強烈建議在旅途中先用手機拍下所有單據備份。
結語:備妥旅遊資金周轉,旅程更輕鬆
做好周全的旅遊保障,是完美旅程的基礎。不過,若打算在海外盡情享受或參與大型盛事,充裕的資金同樣不可或缺。若你在規劃行程時發現預算稍緊,需要旅遊資金周轉,或者希望在出發前尋找私人貸款來整合債務,可以考慮尋求可靠的信貸支援。
有貸款需求,不妨尋找LALA CASH。無論是急需資金預訂行程,還是希望透過「清數」及結餘轉戶方案,來優化自身的信貸評級(TU)並減輕財務重擔,LALA CASH 都能為你提供專業協助,讓你無後顧之憂地展開下一趟精彩旅程!
🌐 官網即時申請:德川 LALA CASH —— 快速、便捷、安全
本文內容僅供參考,具體保險條款以各家保險公司正式保單為準。建議投保前詳細閱讀保單文件並諮詢專業意見。
申請貸款